Çocuklara Para Bilinci Nasıl Kazandırılır? Harçlık ve Birikim Rehberi
Çocukların parayla ilişkisi yalnız harçlık miktarıyla kurulmaz. Market seçimleri, kartla ödeme, bir hedef için bekleme ve evde paranın nasıl konuşulduğu da öğrenmenin parçasıdır. Amaç çocuğu küçük yaşta yatırım uzmanı yapmak değil; sınırlı kaynaklarla seçim yapmayı, planlamayı ve soru sormayı desteklemektir.
Yaş tek başına yeterli bir ölçü değildir
Küçük çocuklar sayma, karşılaştırma ve sırayla seçim yapma gibi ön beceriler geliştirebilir. Okul çağında fiyat, para üstü ve basit birikim hedefleri daha somut konuşulabilir. Ergenlikte dijital ödeme, abonelik, bütçe ve dolandırıcılık gibi konular eklenir. Bu becerilerin belirli bir yaşta tamamlanıp bir daha değişmediği söylenemez; öğrenme zaman içinde sürer.
Para nereden geliyor?
ATM’nin sınırsız para üreten bir makine olmadığını basitçe anlatın. Kartla ödeme de “bedava” değildir; hesaptaki para veya daha sonra ödenecek bir borçla ilişkilidir. Ailenizin gerçek durumuna uygun, korkutmayan bir dil kullanın. Çocuğu kira ve borç gibi yetişkin sorumluluklarının taşıyıcısı hâline getirmeden sınırları açıklayabilirsiniz.
Örneğin “Bugün market için belirlediğimiz miktar bu; önce ihtiyaç listesini tamamlayacağız” demek somut bir çerçeve sunar. “Hiç paramız yok, senin yüzünden” gibi suçlayıcı cümlelerden kaçının. Gelir düzeyini kişinin değerinin ölçüsü olarak sunmayın.
İhtiyaç ve istek ayrımını birlikte konuşun
İhtiyaçlar da bağlama göre değişebilir. Okul için gereken bir ayakkabı ile yalnız rengi beğenildiği için istenen ikinci çift üzerine konuşabilirsiniz. Çocuğun isteğini küçümsemek yerine neden şimdi alınmadığını açıklayın. Fiyat karşılaştırmasında yalnız en ucuz ürüne değil, kullanım süresine ve gerçekten işe yarayıp yaramadığına bakın.
Harçlık nasıl düzenlenebilir?
- Miktarı ailenizin imkânına ve harçlığın karşılayacağı küçük harcamalara göre belirleyin. Her yaş için geçerli tek TL tutarı yoktur.
- Ne zaman verileceğini ve neleri kapsadığını baştan konuşun. Temel bakım ve okul ihtiyaçlarını çocuğun deneme bütçesine yüklemeyin.
- Küçük çocukta daha kısa dönem, planlama becerisi geliştikçe daha uzun dönem denenebilir.
- Parayı erken bitirirse suçlamadan ne olduğunu konuşun. Bir sonraki dönem için plan yapmasına yardımcı olun.
- Kardeşlerde adaleti yalnız aynı rakamla değil, yaş ve karşılanan ihtiyaçlarla açıklayın.
Harca, biriktir, paylaş yaklaşımı
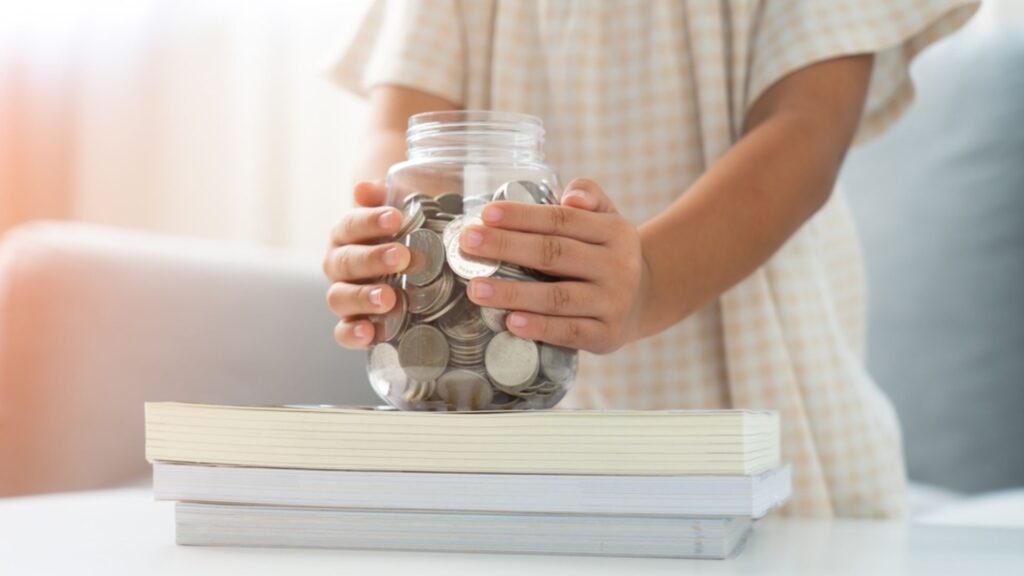
Üç kutu, zarf veya basit bir çizelge kullanarak paranın farklı amaçlara ayrılmasını gösterebilirsiniz. Oranlar zorunlu değildir; çocukla birlikte belirlenebilir. Paylaşma kısmını bir baskıya veya çocuğun parasını ondan habersiz alma yöntemine dönüştürmeyin.
Somut bir hedef seçmek beklemeyi anlamlı kılar. Örneğin fiyatı 300 TL olan bir ürün için 100 TL birikmişse 200 TL daha gerektiğini birlikte hesaplayın. Bu yalnız aritmetik örnektir, harçlık önerisi değildir. Uzun yıllara yayılan birikim hesabında fiyatların ve alım gücünün değişebileceğini de anlatın; bugünün parasıyla geleceğe kesin satın alma gücü vaadi vermeyin.
Dijital harcamaları görünür kılın
Oyun içi para, sanal hediye ve abonelikler gerçek ödeme doğurabilir. Satın alma onaylarını ayarlayın, kayıtlı kart kullanımını ve yenilenen üyelikleri yaşına uygun konuşun. Çocuğa ödeme kodu, şifre veya hesap bilgisini arkadaşlarıyla paylaşmamasını öğretin. Bir hata olduğunda gizlemek yerine anlatabileceğini bilsin.
Hata ve örnek olmanın rolü
Küçük ve güvenli bir harcama hatası öğrenme fırsatı olabilir. Her seçimden sonra ders vermek veya “sana söylemiştim” demek yerine sonucu birlikte değerlendirin. Yetişkin olarak düşünerek satın alma, erteleme ve onarma davranışınızı görünür kılın. Para konuşmaları düzenli ama kısa olduğunda gündelik yaşamın doğal parçasına dönüşebilir.
Bekleme becerisi için çocuklarda sabır rehberi, oyun ve uygulama harcamalarında sınır kurmak için teknoloji kullanım rehberi tamamlayıcı olabilir.
Kaynaklar ve kontrol notu
Kaynak kontrolü: 18 Ekim 2026. Ürün, hizmet ve uygulama bilgileri değişebileceğinden işlem veya satın alma öncesinde ilgili resmî sayfadaki son bilgileri kontrol edin.


